

O executivo com atuação em crédito estruturado e gestão corporativa, Pedro Daniel Magalhães, elucida um ponto que passa despercebido em boa parte das decisões de crédito empresarial. O balanço patrimonial usado nessa análise é uma fotografia de uma data específica, não um retrato do presente, e a empresa pode ter mudado bastante entre o fechamento daquele documento e o momento em que o crédito é solicitado.
Ainda assim, é justamente esse retrato parado no tempo que sustenta a maior parte das decisões de crédito empresarial no Brasil, mesmo em operações de valor relevante. O resultado é uma leitura de risco que descreve bem o passado da empresa, mas nem sempre acompanha o que ela é hoje nem o que pode se tornar nos meses seguintes.
Como a análise de crédito tradicional calcula o risco?
O modelo mais comum combina dados cadastrais, histórico de pagamentos e demonstrações contábeis, principalmente o balanço patrimonial e a demonstração do resultado do exercício. A partir desses documentos, calculam-se índices de liquidez, endividamento e rentabilidade, que juntos formam a pontuação usada pela instituição credora na hora de aprovar ou negar a operação.
Pedro Daniel Magalhães descreve esse processo como uma leitura consistente do que já aconteceu, construída sobre números fechados e auditáveis, que dificilmente mudam de uma análise para outra em um curto período. A força desse método está justamente aí, na solidez do dado histórico, mas essa mesma solidez é também seu limite mais evidente.
O que fica de fora quando o retrato é só do passado?
Um contrato relevante assinado depois da data do balanço não aparece em nenhum índice calculado a partir dele. O mesmo vale para uma mudança recente na base de clientes, para a perda de um fornecedor estratégico ou para uma sazonalidade forte que distorce a leitura de um trimestre isolado, sem que nada disso apareça nos números fechados.
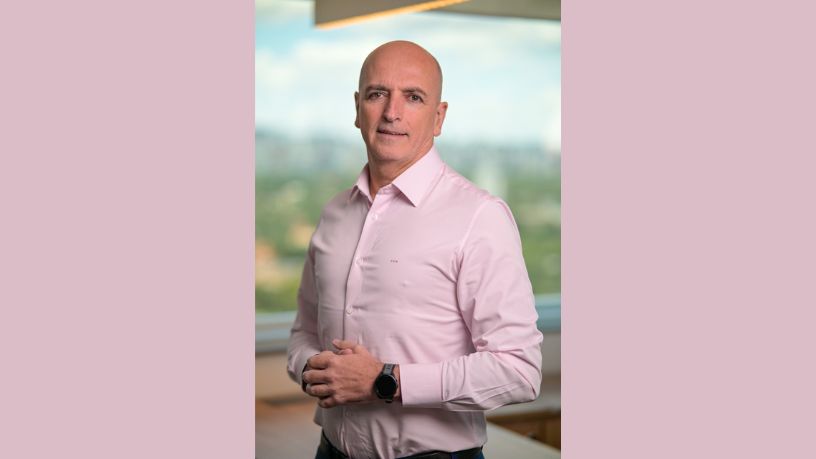
Pedro Daniel Magalhães examina esse ponto com atenção, porque a concentração de receita em poucos clientes é um dos riscos mais comuns que a análise tradicional simplesmente não capta. Duas empresas com o mesmo índice de endividamento podem ter dependências completamente diferentes de um único comprador, e isso muda tudo diante de uma retração do setor.
Por que empresas parecidas no papel podem ter riscos muito diferentes?
Duas empresas do mesmo setor, com balanços semelhantes e a mesma pontuação de crédito, podem enfrentar realidades bastante opostas diante de uma retração real de mercado. A diferença costuma estar em fatores que não aparecem em nenhuma demonstração contábil, como a qualidade dos contratos vigentes, a diversificação real da carteira de clientes e a dependência de um único mercado ou região.
Pedro Magalhães argumenta que tratar essas empresas como equivalentes só porque os números batem é o erro mais comum da análise tradicional. O score iguala o que é estatisticamente parecido, sem necessariamente enxergar o que de fato torna cada operação mais ou menos vulnerável na prática do dia a dia.
Uma leitura de risco mais próxima da realidade da empresa
Nenhuma instituição precisa abandonar o balanço patrimonial ou o histórico de pagamentos para melhorar essa leitura, e sim complementá-los com informações mais recentes, como fluxo de caixa atualizado, carteira de contratos vigentes, concentração real de receita por cliente e o comportamento mais atual do setor em que a empresa realmente atua no presente.
Pedro Daniel Magalhães esclarece que o objetivo não é substituir o método tradicional, mas somar camadas de informação que o retrato histórico não alcança sozinho. Quanto mais próxima do presente estiver a análise, menor a chance de aprovar ou negar crédito com base em uma empresa que já não existe mais daquela forma.
